En un mois, cet été, le plafond a fait un aller-retour avant même d’avoir bougé d’un centime. Le 23 juillet, la ministre de la Santé Stéphanie Rist annonçait son doublement : jusqu’à 200 euros par an pourraient rester à la charge d’un assuré au titre des franchises médicales et des participations forfaitaires, contre 100 alors.
Le 20 août, recul. La ministre reconnaît que la mesure a pu paraître brutale et abandonne le doublement. Quatre jours plus tard, le nouveau chiffre est connu : 140 euros.
Le projet de décret transmis le 21 août aux instances consultatives de la Caisse nationale de l’Assurance maladie relevait de 50 à 70 euros chacun des deux plafonds annuels. Il est paru : le décret du 11 septembre 2026 a été publié au Journal officiel du 12 septembre, et il s’applique au 1er octobre.
La hausse est moins spectaculaire que celle promise en juillet. Mais elle conserve une caractéristique essentielle : tout le monde ne la paiera pas.
Il faut d’abord atteindre l’ancien plafond
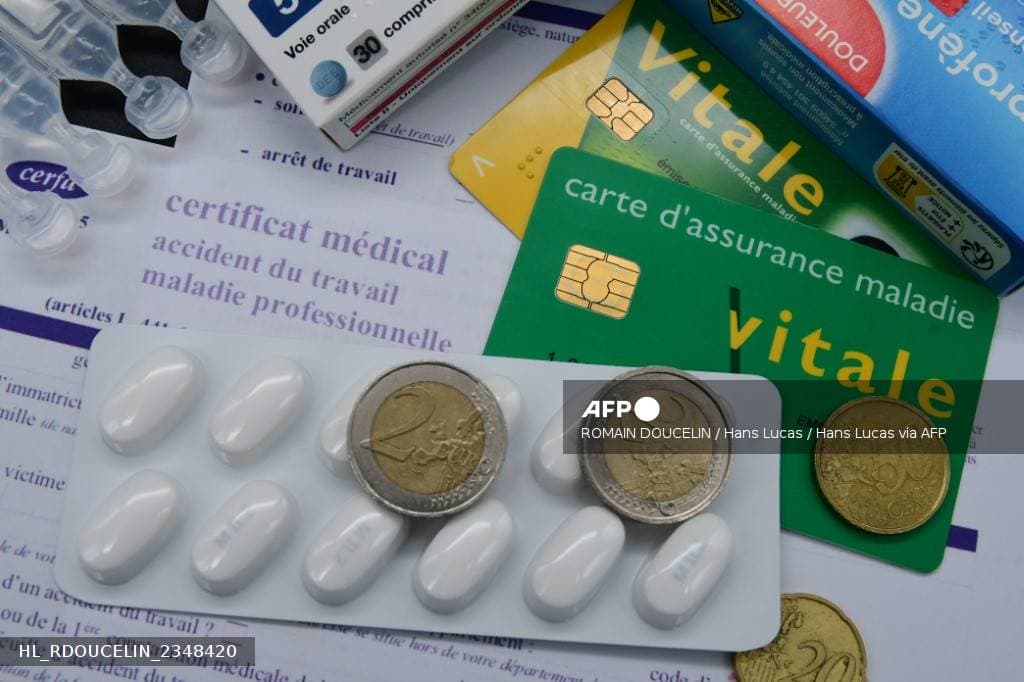
Les deux prélèvements fonctionnent comme deux compteurs séparés. Le premier est celui des franchises médicales : l’Assurance maladie retient 1 euro par boîte de médicament remboursée, 1 euro par acte paramédical — une séance de kinésithérapie ou un soin infirmier, par exemple — et 4 euros par trajet en transport sanitaire. Le total était plafonné à 50 euros par année civile jusqu’au 30 septembre ; il l’est à 70 euros depuis le 1er octobre.
Le second est la participation forfaitaire : 2 euros sont retranchés du remboursement lors d’une consultation ou d’un acte médical, d’une analyse de biologie ou d’un examen radiologique. Là encore, le compteur s’arrêtait à 50 euros par an ; il s’arrête à 70 euros depuis le 1er octobre. Au maximum, un assuré pouvait perdre 100 euros de remboursements dans l’année ; c’est désormais 140 euros.
Or le décret ne change ni le prix de la boîte, ni celui de la consultation, ni celui du transport. Il éloigne seulement le moment où les compteurs s’arrêtent : le nombre de participations forfaitaires retenues dans l’année passe de 25 à 35, soit 70 euros, et le plafond des franchises passe de 50 à 70 euros.
La différence est fondamentale. Un assuré qui accumule 18 euros de franchises et 20 euros de participations dans l’année continue à payer exactement la même chose. Celui qui atteignait 50 euros sur l’un des deux compteurs peut, lui, laisser jusqu’à 20 euros supplémentaires. Et celui qui atteignait les deux plafonds peut passer de 100 à 140 euros, soit 40 euros de plus par an.
Le changement ne répartit pas uniformément l’effort sur tous les assurés. Il va chercher de nouvelles recettes précisément chez ceux qui consomment suffisamment de médicaments, de consultations, d’analyses, de soins paramédicaux ou de transports pour atteindre les anciennes limites. C’est ici que les malades chroniques entrent dans le calcul.
Les patients en ALD sont déjà beaucoup plus proches du plafond
Les données les plus détaillées ont été publiées par les Comptes de la Sécurité sociale à partir des remboursements de 2022. Cette année-là, 50,4 millions d’assurés étaient concernés par les franchises et participations forfaitaires. Ils avaient supporté 1,64 milliard d’euros de contributions, soit 33 euros en moyenne.
Mais cette moyenne recouvrait deux réalités très différentes. Chez les personnes reconnues en affection de longue durée, ou ALD, la contribution moyenne atteignait 59 euros. Chez les autres assurés, elle était de 24 euros. Et pour les seules franchises médicales, 47 % des assurés en ALD étaient déjà proches du plafond annuel.
Rien d’étonnant à cela. Une affection de longue durée suppose précisément davantage de médicaments, de consultations, d’analyses, de soins infirmiers ou de kinésithérapie. Or le statut ALD, même lorsqu’il permet une prise en charge à 100 % du tarif de certains soins liés à la maladie, n’exonère pas de ces franchises et participations.
Le diabète, le cancer, l’insuffisance cardiaque et la maladie coronaire figurent parmi les cinq affections de longue durée les plus répandues chez les assurés concernés, et ces patients versent des contributions nettement supérieures à la moyenne. Puis les tarifs ont doublé.
En 2024, le plafond avait justement servi de protection
Depuis 2022, les chiffres ont changé pour une raison simple : en 2024, les montants retenus à chaque soin ont été multipliés par deux. La franchise sur une boîte de médicaments est passée de 50 centimes à 1 euro. Celle sur un acte paramédical également. Le transport sanitaire est passé de 2 à 4 euros. La participation sur une consultation, une radio ou une analyse est passée de 1 à 2 euros.
Mais le gouvernement avait alors fait un choix très précis : ne pas toucher aux plafonds annuels de 50 euros. Les Comptes de la Sécurité sociale en donnaient explicitement la raison : il s’agissait de « limiter l’impact » sur les publics les plus concernés par ces contributions, « notamment les personnes en affection de longue durée ».
Autrement dit, les montants prélevés grimpaient plus vite, mais les patients qui accumulaient beaucoup de soins atteignaient plus rapidement un plafond qui, lui, ne bougeait pas : la protection était là.
Ces mêmes travaux ont simulé ce que donnerait la réforme de 2024 en appliquant les nouveaux tarifs aux consommations observées en 2022. Résultat : la contribution annuelle moyenne d’un assuré en ALD passerait de 59 à 78 euros, contre 41 euros pour un assuré sans ALD. Plus révélateur encore : presque la moitié des assurés en ALD se retrouveraient entre 90 et 100 euros par an, tout près du maximum cumulé, alors de 100 euros, contre près de 20 % avant la réforme.
Ce ne sont pas des dépenses réellement constatées en 2026 : il s’agit d’une simulation réalisée à consommation constante. Mais elle montre exactement où la hausse du plafond produit ses effets. En 2024, le plafond avait été conservé pour protéger ceux qui se soignent le plus. En 2026, il est relevé.
Le recul change l’ampleur, pas la logique
C’est ce qui reste de l’annonce faite par Stéphanie Rist en juillet. Le gouvernement voulait initialement faire passer chacun des plafonds de 50 à 100 euros, soit un maximum cumulé de 200 euros. Devant la contestation des associations de patients et des syndicats, la ministre a reconnu, le 20 août, que « cela n’a pas été compris et a pu apparaître brutal », et promis une solution liée à l’inflation accumulée depuis la création de ces dispositifs.
Le texte dévoilé quatre jours plus tard aboutit à 70 euros par compteur. Selon la notice du décret, ce niveau tient compte de l’inflation cumulée de 2005 à 2026. Le décret prévoit aussi que les deux plafonds suivront désormais les prix, à compter du 1er janvier 2028.
Renoncer au doublement réduit fortement la hausse maximale : 40 euros supplémentaires au lieu de 100. Mais le mécanisme reste identique. Plus on utilise les catégories de soins soumises à ces retenues, plus on a de chances de franchir les 50 euros de l’ancien plafond et d’être touché par la réforme.
Qui ne paiera rien de plus ?
D’abord, tous ceux qui n’atteignaient pas les anciens plafonds. Les montants retenus à chaque soin ne bougent pas : relever la limite ne change rien à leur facture.
Ensuite, les catégories déjà exonérées. Les moins de 18 ans ne paient pas de franchises ni de participation forfaitaire. Il en va de même pour les bénéficiaires de la complémentaire santé solidaire ou de l’aide médicale de l’État, ainsi que pour les femmes enceintes à partir du premier jour du sixième mois de grossesse et jusqu’au douzième jour après l’accouchement. D’autres exonérations particulières existent notamment pour certains soins de victimes d’actes de terrorisme.
Les personnes en ALD, en revanche, n’en font pas partie. C’est un point souvent mal compris : être pris en charge « à 100 % » pour une maladie chronique signifie que l’Assurance maladie rembourse sur la base du tarif conventionnel les soins concernés par l’ALD. Cela ne fait disparaître ni les franchises médicales ni les participations forfaitaires.
Ces sommes restent, par construction, à la charge du ménage : elles ne sont remboursables ni par l’Assurance maladie, ni par les complémentaires.
Le décret est paru, la hausse s’applique depuis octobre
Jusqu’au 30 septembre, les règles étaient de 50 euros maximum de franchises médicales et de 50 euros de participations forfaitaires par année civile. Depuis le 1er octobre, chacun des deux compteurs s’arrête à 70 euros, comme l’indiquent désormais l’Assurance maladie et la Mutualité sociale agricole. Les compteurs, eux, restent annuels : celui qui a déjà atteint l’ancienne limite sur l’un d’eux peut donc être prélevé de nouveau, dans la limite de 20 euros, d’ici la fin de l’année.
Il reste une inconnue : l’argent. Le projet de doublement jusqu’à 200 euros avait fait l’objet de plusieurs évaluations financières, qui ne valent plus pour une hausse limitée à 140 euros. Ni le courrier adressé aux instances consultatives de la Cnam ni le décret ne chiffrent les économies attendues. Le gouvernement justifie la réforme par la nécessité de contenir un déficit social qui continue de se creuser.
Reste une question plus politique : où faire porter l’effort ? Avec ce dispositif, la réponse est inscrite dans le fonctionnement même des compteurs. Ceux qui consultent peu et consomment peu de médicaments ne verront généralement aucune différence. Ceux qui arrivent déjà à 50 euros, si.
Le gouvernement a ramené la hausse maximale de 100 à 40 euros. Il n’a pas changé ceux qui seront les premiers à la payer.