Paris et Berlin savent désormais comment ils veulent se partager le pouvoir dans KNDS. Ils ne savent toujours pas à quel prix les investisseurs accepteront d'entrer à leurs côtés.
Le fabricant franco-allemand du Leopard 2, du Leclerc et du Caesar devait entrer en Bourse cet été, avec une double cotation à Paris et à Francfort. L'opération a été mise en pause le 1er juillet. Officiellement, KNDS a invoqué la dégradation des conditions de marché dans le secteur européen de la défense. En coulisses, une autre difficulté était apparue : les vendeurs et les investisseurs n'attribuaient pas la même valeur à l'entreprise.
L'entrée en Bourse reste au programme. Mais elle laisse derrière elle une question qui dépasse largement KNDS : combien vaut aujourd'hui une entreprise européenne de défense dont les carnets de commandes explosent, après deux années où les marchés ont déjà beaucoup parié sur le réarmement ?
Avant de parler de Bourse, Paris et Berlin ont dû régler le pouvoir
KNDS est né en 2015 du rapprochement du français Nexter et de l'allemand Krauss-Maffei Wegmann. Son capital est historiquement partagé à parts égales entre l'État français, via GIAT Industries, et les actionnaires familiaux allemands de Wegmann. Le 22 juin, les deux gouvernements ont annoncé un accord sur la stratégie et la gouvernance du groupe.
L'objectif est que l'Allemagne acquière 40 % de KNDS auprès des actionnaires familiaux. Une fois la cotation réalisée, la France ramènerait elle aussi sa participation à 40 %, les 20 % restants revenant aux investisseurs. Le schéma visé est simple : 40 % France, 40 % Allemagne, 20 % Bourse. Il s'agit encore du schéma futur, pas de la photographie actuelle du capital.
L'accord règle ce qu'aucune cotation ne devait pouvoir dérégler
Paris et Berlin ont voulu éviter qu'une ouverture du capital ne rompe l'équilibre construit autour de KNDS. Tant que chacun conservera plus de 30 % du groupe, les deux États pourront désigner chacun trois administrateurs, certaines décisions stratégiques devront être prises avec l'accord des deux parties, et pendant dix ans aucun d'eux ne pourra descendre sous ce seuil sans le consentement de l'autre.
Il n'y a pas de nouveau patron de KNDS. Il y a quelque chose de plus caractéristique de l'entreprise : une parité organisée pour que personne ne puisse prendre seul le dessus. Une fois ce problème réglé, il restait à convaincre la Bourse, et ce fut nettement plus compliqué.
Une semaine aura suffi pour arrêter l'opération
KNDS a officiellement lancé son projet de cotation le 24 juin. La France devait vendre 10 % du capital ; les actionnaires allemands devaient en céder 10 % au marché et vendre leurs 40 % restants à l'État allemand. La première cotation était attendue dans la première moitié de juillet.
Le 1er juillet, le calendrier s'est arrêté. KNDS a annoncé qu'il mettait l'opération en pause, invoquant des conditions défavorables pour les valeurs européennes de défense. Les discussions avec les investisseurs donnent l'autre partie de l'explication.
Selon le Financial Times, certains investisseurs institutionnels n'étaient pas prêts à soutenir une valorisation supérieure à environ 12 milliards d'euros, quand les actionnaires familiaux allemands ne voulaient pas vendre en dessous de 12,5 milliards. Reuters a rapporté le même désaccord à la veille du report. Sur le papier, l'écart paraît dérisoire pour un groupe de cette taille ; sur un marché boursier, il suffisait à empêcher vendeurs et acheteurs de se retrouver.
Quelques mois plus tôt, KNDS valait beaucoup plus dans les discussions
Au printemps, les estimations étaient plus généreuses : lors des négociations sur l'entrée de l'État allemand, les valorisations évoquées se situaient entre 15 et 18 milliards d'euros. Puis le marché de la défense s'est refroidi, et les repères ont changé.
Les valeurs européennes du secteur avaient fortement progressé depuis l'invasion de l'Ukraine et l'accélération des budgets militaires, mais elles étaient devenues beaucoup plus volatiles au moment où KNDS préparait sa cotation. Rheinmetall a notamment subi un net recul au moment du lancement. Le problème n'était pas de démontrer que les commandes existaient : elles existent. Il fallait démontrer qu'elles justifiaient encore le prix demandé.
KNDS a déjà 33 milliards d'euros de commandes à livrer
Le groupe a réalisé 4,4 milliards d'euros de chiffre d'affaires en 2025, en progression de 16 %, pour un résultat opérationnel de 661 millions, soit une marge de 15 %. Surtout, son carnet de commandes est monté à 33,1 milliards d'euros, contre 23,5 milliards un an plus tôt, avec une prise de commandes record de 13,5 milliards sur l'année.
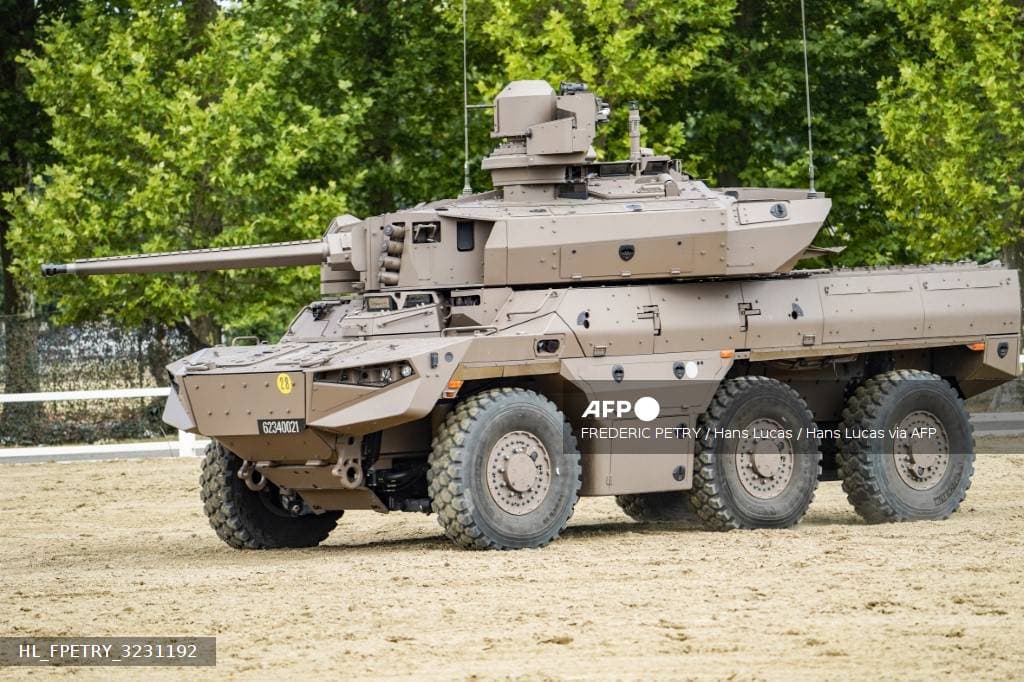
L'entreprise ne dépend pas d'un char futur. Elle produit déjà des Leopard 2 et des Leclerc, le système d'artillerie Caesar, des véhicules blindés, des munitions et d'autres équipements terrestres, et l'armée allemande est son premier client. Le réarmement européen lui offre une visibilité inhabituelle.
Mais une visibilité commerciale ne fait pas une valorisation boursière. Plus les marchés ont anticipé cette croissance, plus ils deviennent exigeants sur le prix payé pour l'obtenir.
Le Bundestag a déjà donné son feu vert à l'entrée de Berlin
Un point doit être distingué du report. La commission budgétaire du Bundestag a approuvé le 26 juin l'acquisition de 40 % de KNDS par l'État allemand, réalisée via la banque publique KfW, pour un montant plafonné à 7,2 milliards d'euros, si bien que l'accord politique n'attend plus ce vote.
Cela ne signifie pas que l'opération soit matérialisée. Le montage prévoyait que l'investissement allemand soit achevé avant l'admission en Bourse, et il restait soumis aux autorisations et formalités nécessaires. La suspension laisse le groupe dans une situation intermédiaire : le principe de l'entrée de Berlin est approuvé, la structure finale à 40-40-20 n'existe pas encore.
Le 17 juillet, réunis en conseil franco-allemand de défense et de sécurité, les deux pays ont réaffirmé leur attachement aux accords de juin et à une entrée en Bourse « en temps utile », lorsque les conditions de marché le permettront et lorsqu'ils décideront ensemble d'avancer.
Et si Paris et Berlin rachetaient tout ?
Début août, le quotidien économique allemand Handelsblatt a avancé une autre hypothèse, en citant des sources gouvernementales : abandonner la Bourse et placer KNDS entièrement sous contrôle public franco-allemand.
Le président du conseil d'administration, Tom Enders, a écarté cette piste le 5 août : aucune discussion sur une nationalisation complète, et rien qui la justifie. Berlin a choisi des mots plus prudents. Interrogé le même jour, le porte-parole adjoint du gouvernement allemand, Sebastian Hille, a refusé de commenter d'éventuelles négociations, réaffirmant seulement que l'Allemagne entendait construire l'avenir de KNDS avec la France comme coactionnaire disposant de droits égaux.
L'entrée en Bourse reste le scénario officiel, mais sa date, elle, a disparu.
Le MGCS reste un autre problème franco-allemand
Derrière KNDS se trouve une autre question : l'avenir du programme franco-allemand de combat terrestre MGCS. Les deux dossiers ne doivent pas être confondus.
Le MGCS n'est plus décrit comme le successeur unique du Leopard 2 et du Leclerc. Paris et Berlin parlent d'une approche de combat collaboratif, combinant des plateformes chenillées habitées et non habitées, des capteurs et différents systèmes fonctionnant en réseau ; en juillet, les deux gouvernements ont évoqué un programme de recherche et un démonstrateur de faisabilité. KNDS y travaille aux côtés de Rheinmetall et de Thales.
Ce programme reste beaucoup moins stabilisé que la gouvernance de KNDS. En juin, le patron de Rheinmetall, Armin Papperger, a déclaré au Welt am Sonntag qu'une sortie française ne pouvait être totalement exclue. L'accord sur KNDS enlève un sujet de confrontation entre Paris et Berlin ; il ne débloque pas automatiquement le MGCS.
La prochaine tentative dira combien vaut le réarmement européen en Bourse
KNDS n'a pas besoin d'une cotation pour prouver qu'il possède des commandes. La question est différente. Avec deux États appelés à conserver ensemble 80 % du capital, des droits de gouvernance verrouillés et une croissance très largement dépendante des budgets publics de défense, combien un investisseur minoritaire acceptera-t-il de payer ?
En juin, Paris et Berlin ont fixé leur réponse à une première question : qui contrôlera KNDS ? Le marché leur en a posé une autre quelques jours plus tard : combien vaut ce contrôle lorsqu'on n'en achète que 20 % ? Celle-là reste sans réponse.
À savoir
Les valorisations citées sont celles qui circulaient dans les discussions préparatoires, rapportées par la presse financière ; elles n'ont jamais été validées par un marché, puisque la cotation n'a pas eu lieu. Les résultats 2025 sont ceux publiés par le groupe. L'état du dossier a été vérifié le 21 août 2026 : l'opération reste suspendue, sans date annoncée.