Le 1er octobre 2024, le vapocraqueur d'ExxonMobil s'est arrêté pour de bon à Notre-Dame-de-Gravenchon, en Normandie : 677 postes supprimés sur un site qui en comptait un peu plus de deux mille. Ce n'était ni le premier arrêt, ni le dernier.
Entre 2022 et 2025, 9 % des capacités de l’industrie chimique européenne ont été annoncées à la fermeture, soit l’équivalent de 37 millions de tonnes par an, selon les chiffres compilés par le Conseil européen de l’industrie chimique (CEFIC). Sur la même période, le nombre de fermetures de sites annoncées a été multiplié par six.
Les conséquences pour l’emploi : 20 000 postes directs supprimés, près de 90 000 emplois indirects menacés dans la chaîne de valeur — fournisseurs, sous-traitants, logistique. Quatre pays concentrent les deux tiers des pertes : l’Allemagne, les Pays-Bas, le Royaume-Uni et la France.
L’industrie chimique européenne pèse 655 milliards d’euros de chiffre d’affaires et 1,2 million d’emplois directs en 2023, selon la Commission européenne. Plus de 96 % des produits manufacturés contiennent un composant chimique. Quand cette base se contracte, c’est l’ensemble du tissu industriel européen qui se fragilise.
Trois causes reviennent dans toutes les analyses du secteur : un gaz quatre à cinq fois plus cher qu’aux États-Unis, une concurrence chinoise qui a quintuplé ses exportations de polypropylène, et un cadre réglementaire dont les industriels demandent la simplification.
Neuf vapocraqueurs à l’arrêt, et une vague comme on n’en avait plus vu
Entre 2022 et 2025, le CEFIC a recensé 126 fermetures de sites de production dans la chimie européenne, contre une moyenne annuelle bien plus faible avant 2022. Le rythme s’accélère.
Parmi ces fermetures, neuf vapocraqueurs (steam crackers) — l’épine dorsale de la pétrochimie européenne, qui transforment le naphta ou l’éthane en éthylène et propylène, matières premières des plastiques. La perte de capacité associée représente 9 % du parc européen, selon les calculs du CEFIC publiés début 2026.
Plusieurs annonces récentes illustrent la tendance : TotalEnergies a arrêté l’un de ses deux vapocraqueurs sur le site d’Anvers (Belgique), Sabic a fermé son site de Teesside (Royaume-Uni), ExxonMobil a arrêté sa production de Fife (Royaume-Uni). Plus tôt, les fermetures du vapocraqueur d’ExxonMobil à Notre-Dame-de-Gravenchon (Normandie), de Versalis (groupe Eni) à Porto Marghera (Italie) et de Dow à Böhlen (Allemagne) avaient déjà structuré le paysage. Le 22 septembre 2026, INEOS a mis en sommeil « jusqu’à nouvel ordre » ses trois usines d’acétyles de Hull, au Royaume-Uni, qui font vivre près de 4 000 emplois qualifiés selon le groupe ; il invoque un gaz douze fois plus cher qu’aux États-Unis. Le secteur n’a pas connu une telle vague de désinvestissement depuis les délocalisations des années 1990-2000.
Le numéro un mondial reste, mais change de métier
Le numéro un mondial de la chimie est aussi celui qui montre le mieux la mutation du secteur en Europe. Entre fin 2023 et fin 2025, 4 800 emplois ont quitté BASF dans le cadre du plan d’économies, selon le communiqué financier du groupe. Objectif d’économies annuelles d’ici fin 2026 : 2,3 milliards d’euros, contre 2,1 milliards initialement.
Le siège historique de Ludwigshafen, en Allemagne, compte environ 33 000 salariés. Le groupe y a signé un « accord de site » de cinq ans qui change la trajectoire : suspension des licenciements obligatoires pour raisons opérationnelles jusqu’en 2030 et investissement annuel de 1,5 à 2 milliards d’euros.
Le pari de BASF : ne pas abandonner l’Europe, mais y maintenir une chimie spécialisée, plus efficace, partiellement adossée à l’hydrogène et aux énergies renouvelables. La chimie de base à grande échelle, elle, glisse vers la Chine et le Texas.
Pourquoi le gaz pèse autant dans la facture chimique
Une particularité de la chimie : le gaz naturel n’y est pas seulement un combustible. C’est aussi une matière première.
L’ammoniac (NH₃), brique de l’industrie des engrais et de nombreux intermédiaires chimiques, est produit par procédé Haber-Bosch à partir d’azote et d’hydrogène. L’hydrogène utilisé dans la chimie industrielle européenne vient très majoritairement du vaporeformage du méthane — c’est-à-dire du gaz naturel. Le gaz représente jusqu’à 80 % du coût variable de production de l’ammoniac, et environ 50 % du coût de l’ammonitrate (engrais).
Le nylon, la méthionine (acide aminé pour l’alimentation animale), le méthanol et plusieurs intermédiaires de spécialité reposent sur des procédés similaires. Pour ces produits, l’écart de prix du gaz entre l’Europe et l’extérieur se traduit directement en coût de production. Dans son plan d’action chimie de juillet 2025, la Commission européenne relevait que « plus de 20 sites de production chimique européens » avaient fermé en raison des prix du gaz, qui restent quatre à cinq fois plus élevés qu’aux États-Unis.
Le gaz européen n’est jamais redescendu au niveau américain
Avant la guerre en Ukraine, les industriels européens payaient leur gaz autour de 20 €/MWh. En 2022, le prix TTF a atteint un pic au-delà de 300 €/MWh en août, selon les cotations ICE. Il est revenu en 2024-2025 dans une fourchette de 25 à 50 €/MWh — encore très loin du Henry Hub américain, autour de 3,52 dollars le million de BTU en moyenne en 2025 selon l’Energy Information Administration, soit un équivalent d’environ 11 à 12 €/MWh.
Pour les industriels gazo-intensifs, cet écart de coût se traduit en arbitrage géographique. Plusieurs grands groupes européens ont engagé depuis 2022 des programmes de réduction de capacités sur le Vieux Continent et d’investissement aux États-Unis ou en Chine.
La Chine produit plus qu’elle ne consomme, et le surplus arrive
Sur l’autre versant, l’expansion massive des capacités chinoises pèse sur les prix mondiaux. La capacité chinoise de production de polypropylène est passée de 20 millions de tonnes par an en 2015 à 48 millions de tonnes en 2024, avec plusieurs millions de tonnes supplémentaires planifiées, selon les données du secteur.
Faute de débouchés intérieurs suffisants, les producteurs chinois exportent : leurs exportations de polypropylène sont passées d’environ 425 000 tonnes en 2020 à 2,2 millions de tonnes fin 2024 — une multiplication par cinq en quatre ans. Les droits de douane américains, qui frappent une partie des importations chinoises, redirigent encore davantage de flux vers l’Europe. Le mécanisme d’ajustement carbone aux frontières (CBAM) n’ajoute qu’une protection partielle, pas un rempart.
Ce que les industriels sont allés demander à Anvers
Le 11 février 2026, plus de 500 dirigeants d’entreprise, représentants d’associations professionnelles et syndicats de 25 secteurs industriels se sont réunis à Anvers pour le sommet industriel européen. Étaient présents la présidente de la Commission Ursula von der Leyen, le Premier ministre belge Bart De Wever, le chancelier allemand Friedrich Merz, le président français Emmanuel Macron, le Premier ministre néerlandais Dick Schoof et le chancelier autrichien Christian Stocker.
La Communauté de la Déclaration d’Anvers, qui regroupe 1 300 entreprises, associations et syndicats, a porté cinq priorités : assurer un accès à une énergie décarbonée compétitive ; restaurer la compétitivité des investissements et accélérer l’innovation ; mener à bien un choc de simplification réglementaire ; rétablir un cadre de concurrence commerciale équitable ; apporter la main-d’œuvre hautement qualifiée requise.
Le message est convergent : sans baisse rapide des coûts énergétiques et sans simplification du cadre réglementaire (REACH, CBAM, ETS), une partie significative de la production chimique européenne sera transférée hors d’Europe.
La réponse de Bruxelles, et ce qu’elle ne règle pas
La Commission européenne a publié son Chemicals Industry Action Plan le 8 juillet 2025. Le texte reconnaît la crise structurelle du secteur et propose plusieurs leviers. Côté approvisionnement, une Critical Chemical Alliance doit sécuriser l’accès aux produits jugés stratégiques. Côté charges, un sixième paquet de simplification promet 363 millions d’euros d’économies administratives par an. Le reste tenait au calendrier réglementaire : une révision du marché carbone, une refonte de REACH, l’encadrement progressif des PFAS. La Commission a déposé le 17 juillet 2026 sa proposition de révision du marché carbone, que le Parlement et les États membres doivent maintenant examiner. Elle a en revanche renoncé à rouvrir REACH : « Nous sommes arrivés à la conclusion de ne pas ouvrir REACH à ce stade », a déclaré la commissaire à l’Environnement, Jessica Roswall, devant les députés européens le 27 avril 2026.
Le CEFIC a salué le plan comme « une étape vitale », tout en soulignant que la baisse des prix du gaz reste le levier le plus immédiat. La Commission, sur ce point, renvoie au paquet plus large de mesures sur l’énergie — sans calendrier précis pour ramener les prix du gaz européens vers les niveaux américains.
En France, des bassins entiers dépendent du prix de la résine
En France, la chimie reste un secteur structurant. Le pays compte plusieurs bassins industriels — axe Lyon-Méditerranée le long du Rhône, Plastics Valley du Haut-Bugey, vallée de la Seine, bassin de Lacq — qui concentrent fabricants, transformateurs et sous-traitants.
La Plastics Valley du Haut-Bugey (Ain) regroupe 350 entreprises et 15 000 salariés selon l’Association des entreprises de la Plastics Vallée (AEPV). Pour les pièces dont la matière première représente jusqu’à 40 % du coût de production, la moindre tension sur le prix des résines — sous la double pression du coût de l’énergie et de la concurrence asiatique — déplace l’arbitrage vers l’import.
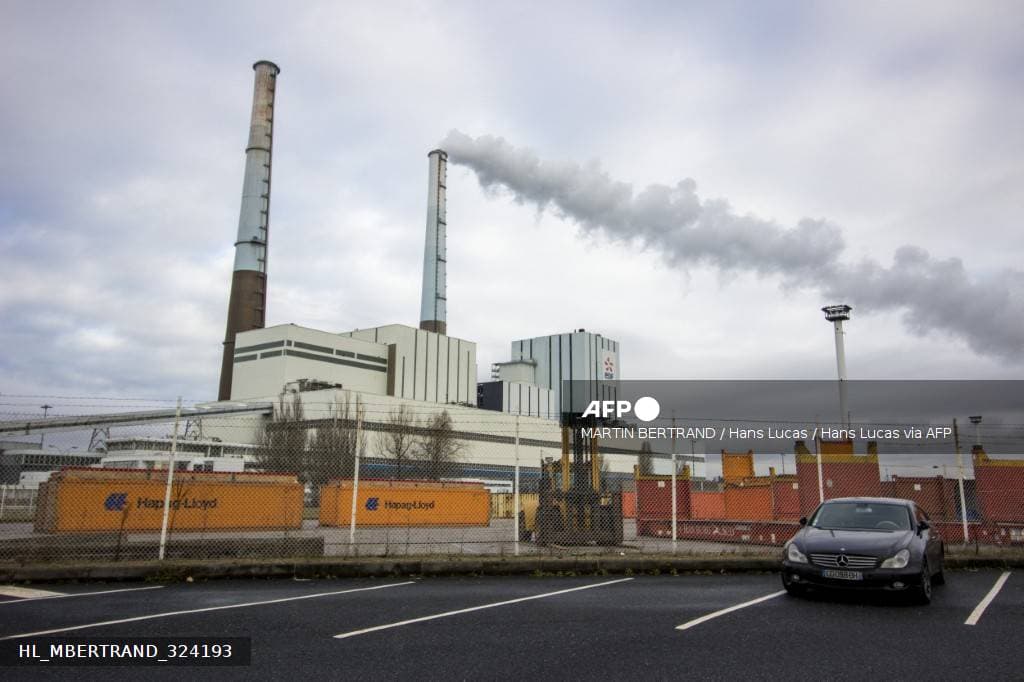
L’annonce d’ExxonMobil de fermer son vapocraqueur de Notre-Dame-de-Gravenchon, en Normandie, a marqué le secteur. Le 11 avril 2024, le groupe annonçait 677 postes supprimés sur un site qui en comptait un peu plus de 2 000, et l’arrêt définitif du vapocraqueur au 1er octobre 2024. ExxonMobil Chemical France invoquait des pertes cumulées de plus de 500 millions d’euros depuis 2018 sur cette activité, dont 300 millions pour la seule année 2023.
France Chimie, présidée par Pierre Luzeau, travaille avec le CEFIC sur des mesures d’urgence : tarif gaz industriel régulé, accélération de la décarbonation via des contrats long terme d’électricité bas-carbone — un domaine où le parc nucléaire français, avec une électricité décarbonée moins chère que celle de l’Allemagne, devient un argument concurrentiel pour les sites chimiques.
Ce qui se joue au-delà de la chimie
Les trois causes du décrochage — le coût de l’énergie, les capacités asiatiques, la charge réglementaire — relèvent de décisions qui prennent des années, quand une fermeture de site se décide en un conseil d’administration.
Les pistes discutées sont connues : des contrats de long terme pour le gaz industriel, de l’électricité bas-carbone à prix stable, des procédures allégées sur REACH et le mécanisme carbone aux frontières, des aides à l’investissement adossées à des contrats de différence. Le CEFIC et essenscia estiment que des investissements massifs sont nécessaires pour transformer le secteur d’ici 2030 ; sans réponse ambitieuse, le glissement vers la Chine et les États-Unis se poursuivra.
Pour l’industrie européenne, l’enjeu dépasse la chimie. Sans pétrochimie compétitive, l’automobile, l’agroalimentaire, la pharmacie et la construction perdent leur base de matières premières domestique — la même bataille de souveraineté industrielle que celle du cuivre et des métaux critiques. Le prochain test est la révision du marché carbone, sur laquelle le Parlement et les États membres doivent encore se prononcer. Celle de REACH, attendue par les industriels, n’aura pas lieu.